
W grudniu Anna dowiaduje się, że jej premia jest o 40% niższa niż premia Piotra z tego samego zespołu. Pyta przełożonego o powód, a w odpowiedzi dostaje ocenę opartą na obserwacjach z całego roku, bez odniesienia do celów i mierników. Czy to wystarczy, gdy premie i nagrody stanowią blisko 10% wynagrodzeń w Polsce, a dyrektywa o jawności płac przenosi na pracodawcę ciężar wykazania obiektywnych kryteriów? Porozmawiajmy o tym, jak zaprojektować wynagrodzenie zmienne, którego każdy element ma udokumentowane uzasadnienie.
Premia pod lupą pracownika, zarządu i regulatora
Uzasadnienia decyzji premiowych oczekują pracownicy, zarząd rozliczający budżet, a w razie sporu także sąd pracy.
Dla pracowników liczy się przede wszystkim poczucie sprawiedliwości. W badaniu McKinsey z 2018 r. 60% respondentów, którzy uznali system zarządzania wynikami za sprawiedliwy, oceniło go też jako skuteczny.
Zarząd patrzy na premie przez pryzmat budżetu, który ma przełożyć się na wyniki. Tu dane są mniej optymistyczne. W badaniu Gartnera z 2019 r. mniej niż jedna piąta liderów HR uznała, że ich system zarządzania wynikami realizuje swój podstawowy cel. Jeśli jest bazą decyzji premiowych, część budżetu może nie działać zgodnie z założeniami.
Trzecią perspektywę wyznacza prawo. W sporze o premię sąd pracy sprawdza, na jakich zasadach ją przyznano. Po wdrożeniu dyrektywy 2023/970 pracownicy zyskają też nowe uprawnienia informacyjne – polski projekt ustawy wdrażającej (UC127) przewiduje wartościowanie pracy według obiektywnych, neutralnych płciowo kryteriów, a ciężar wykazania ich obiektywności spoczywa na pracodawcy.
Do tego dochodzi rozróżnienie utrwalone w orzecznictwie:
- premia regulaminowa zależy od z góry określonych warunków lub wskaźników,
- nagroda z art. 105 k.p. jest świadczeniem dobrowolnym.
Prawo dopuszcza więc oba rozwiązania i nie wymaga rezygnacji z uznaniowości. Otwarte pozostaje pytanie, gdzie ją stosować i jak ją udokumentować. Odpowiedź przynosi pięć pytań, przez które przechodzimy razem z Anną i Piotrem w ciągu jednego roku premiowego. Każde z nich pokazuje, gdzie system zawodzi najczęściej.
Styczeń: czy kryteria oceny są znane przed startem?
Rok premiowy zaczyna się w styczniu, ale Anna dostaje cele mailem dopiero w marcu. Są trzy, w tym jeden, który brzmi „dobra współpraca z kluczowymi klientami”. Nie dość, że przez pierwszy kwartał pracowała bez wiedzy o tym, za co zostanie rozliczona, to w dodatku trudno oczekiwać, że taki cel ukierunkuje jej działania. Niełatwo będzie też na tej podstawie obronić decyzję premiową.
Przewidywalność warunków odróżnia premię od nagrody, dlatego kryteria bez określonej miary sukcesu osłabiają motywacyjną i prawną funkcję systemu. McKinsey wskazuje przejrzyste powiązanie celów indywidualnych z priorytetami biznesu jako pierwszy z trzech czynników, które budują poczucie sprawiedliwości systemu. Pracownik, który widzi ten związek, łatwiej akceptuje również różnice w wysokości premii.
Kryteria premiowe sprawdzą się, gdy:
- pracownik zna je przed rozpoczęciem okresu rozliczeniowego,
- każdy cel ma wagę, miernik oraz poziom progowy, docelowy i maksymalny,
- liczba mierników pozostaje ograniczona.
Czerwiec: czy cele nadal mierzą to, co ważne?
W drugim kwartale firma zmienia priorytety sprzedażowe. Piotr ma w celach pozyskanie klientów z segmentu, z którego zarząd właśnie się wycofuje. Realizuje go w 120%, choć jego wynik nie ma już znaczenia dla biznesu.
Cele ustalone raz w roku mogą szybko stracić aktualność. Wśród respondentów McKinsey, którzy ocenili zarządzanie wynikami w swoich firmach jako skuteczne, 62% wskazało, że organizacja regularnie rewiduje cele.
Brak rewizji ma też koszt behawioralny. Autorzy artykułu opublikowanego w „Academy of Management Perspectives” opisują skutki uboczne sztywnych celów: zawężenie uwagi do mierzonych obszarów, zniekształcony stosunek do ryzyka i wzrost nieetycznych zachowań.
Rewizja nie może jednak stać się furtką do uznaniowości. Dlatego zasady zmian należy ustalić na początku roku, w tym:
- kto zgłasza korektę,
- do kiedy,
- na jakiej podstawie,
- jak wpłynie na wagi celów.
Każda taka zmiana powinna mieć datę i uzasadnienie. To ważne, by z góry określić również sposób rozliczenia okresu sprzed korekty. Możesz liczyć realizację proporcjonalnie do czasu obowiązywania każdej wersji celu albo rozliczać tylko cel po zmianie. Ważne, by reguła była jednakowa dla wszystkich. W omawianej sytuacji w grudniu Piotr będzie rozliczany z celu zaktualizowanego w czerwcu, a jego premia odzwierciedli wkład w bieżące priorytety firmy.
Listopad: czy ocena mówi o pracowniku, czy o oceniającym?
W sąsiednim dziale na podobnym stanowisku pracuje Kasia. Jej wyniki są zbliżone do wyników Anny, ale obie mają innych przełożonych. Menedżer Anny ocenia surowo, menedżerka Kasi hojnie. W efekcie ich oceny kompetencji różnią się o dwa stopnie skali. Badania pokazują, że to nie jednostkowa sytuacja.
W analizie ocen 4492 menedżerów, z których każdego oceniało sześć osób z różnych poziomów organizacji, 62% różnic w ocenach wynikało z indywidualnych tendencji oceniających, a tylko 21% z rzeczywistych wyników ocenianych. Oznacza to, że ocena bez korekty może więcej mówić o stylu przełożonego niż o pracy Anny czy Kasi.
Rezygnacja z ocen nie rozwiązuje jednak problemu. Według Gartnera upraszczanie procesu przez ograniczenie dokumentacji czy rezygnację z ocen i formalnych etapów może obniżyć wyniki pracowników o ponad 16%. Bez ewaluacji trudno też różnicować wynagrodzenia. Rozwiązaniem jest raczej lepiej zaprojektowany proces oceny.
Ewaluacja jest skuteczna, gdy:
- opiera się na skali behawioralnej, w której każdy poziom ma opisane zachowania,
- przed zatwierdzeniem przechodzi sesję kalibracyjną, na której menedżerowie porównują swoje oceny, a HR pilnuje spójności kryteriów,
- uwzględnia dodatkowe źródła, takie jak feedback 360° (tam, gdzie rola wymaga współpracy międzyzespołowej),
- jest oddzielona od zwrotnej informacji rozwojowej.
Kalibracja wymaga przygotowanych menedżerów. W badaniu McKinsey mniej niż 30% respondentów uznało swoich przełożonych za dobrych coachów. Inwestycja w ich umiejętności jest więc warunkiem tego, by ocena mogła pełnić funkcję w systemie premiowym.
Grudzień: czy ten sam wynik daje tę samą premię w każdym dziale?
Nadchodzi rozliczenie roku, tym razem w systemie po zmianach. Anna i Kasia osiągnęły zbliżone wyniki, choć pracują w różnych działach i mają innych przełożonych. Jeśli system działa prawidłowo, ich premie powinny być porównywalne.
Spójność między działami zapewnia formuła złożona z trzech elementów:
- premia docelowa, czyli kwota przy pełnej realizacji planu, ustalana jako procent wynagrodzenia zasadniczego i zwykle wyższa na wyższych stanowiskach,
- współczynnik wyniku firmy, jednakowy dla wszystkich; poniżej ustalonego progu pula nie powstaje, więc w słabszym roku koszt premii spada automatycznie,
- wskaźnik indywidualny, czyli realizacja celów i ocena kompetencji, jedyny element, który różni pracowników.
W skrócie: premia = premia docelowa × współczynnik wyniku firmy × wskaźnik indywidualny.
Tak wygląda wyliczenie w przykładowym modelu. Premia docelowa wynosi 12 000 zł (10% rocznego wynagrodzenia zasadniczego w wysokości 120 000 zł), a firma zrealizowała plan w 100%, więc współczynnik wynosi 1,0. Cele MBO mają wagę 60%, skalibrowana ocena kompetencji 40%.
| Anna | Kasia | Piotr | |
|---|---|---|---|
| Realizacja celów (po rewizji w czerwcu) | 90% | 90% | 120% |
| Ocena kompetencji przed kalibracją | 0,9 | 1,3 | 1,0 |
| Ocena kompetencji po kalibracji | 1,1 | 1,1 | 1,0 |
| Wskaźnik indywidualny (0,6 × cele + 0,4 × ocena) | 0,98 | 0,98 | 1,12 |
| Premia (12 000 zł × 1,0 × wskaźnik) | 11 760 zł | 11 760 zł | 13 440 zł |
Anna i Kasia otrzymują tę samą premię, choć przed kalibracją ich oceny różniły się o dwa stopnie. Różnica między Anną a Piotrem wynosi 14%, a nie 40% jak na początku, i każdy jej składnik ma źródło w danych.
Projektując system, ustalasz też regułę na wypadek przekroczenia budżetu. Jeśli suma premii wyliczonych indywidualnie przekracza przeznaczoną na to pulę, potrzebujesz reguły znanej z góry, np. proporcjonalnego obniżenia wszystkich wypłat. Ręczne korekty przy konkretnych nazwiskach przywracają uznaniowość, którą formuła miała ograniczyć.
Styczeń rok później: czy część uznaniowa jest naprawdę uznaniowa?
Premie za pierwszy rok nowego systemu są już wypłacone. Teoretycznie po sprawie, prawda? Przy przeglądzie wszystkich składników wynagrodzenia zmiennego okazuje się jednak, że dział Anny od trzech lat co miesiąc otrzymuje „premię uznaniową” w stałej kwocie. Nikt nie pamięta, za co ją wprowadzono.
To niebezpieczna sytuacja, bo premia uznaniowa wypłacana regularnie za zwykłe, sumienne wykonywanie obowiązków staje się składnikiem wynagrodzenia, a pracownik nabywa roszczenie o jej wypłatę. O charakterze świadczenia decydują sposób wypłaty i jego przesłanki. Wstrzymanie takiej premii może więc skończyć się sporem, w którym pracodawca ma słabą pozycję.
Uznaniowość ma jednak swoje miejsce w dobrze zaprojektowanym systemie, ale tylko wtedy, gdy dotyczy wyjątkowego wkładu i ma jednorazowy charakter. W regulaminie oznacza to brak z góry określonych warunków, których spełnienie gwarantuje wypłatę, oraz pozostawienie pracodawcy decyzji, czy, komu i w jakiej wysokości ją przyznać. Takie świadczenie nadal podlega zasadzie równego traktowania.
Możesz ustalić zasady na początku roku, ale bez spójnego procesu…
Premia całkowicie pozbawiona uznaniowości nie istnieje i nie powinna być celem samym w sobie. Zmienia się natomiast moment, w którym uznaniowość się pojawia. W systemie arbitralnym osąd wydaje każdy przełożony osobno, zwykle w grudniu, przy konkretnym nazwisku. W zaprojektowanym systemie ten sam osąd zostaje wykorzystany wcześniej: przy ustalaniu wag, progów, zasad rewizji celów i reguł kalibracji. Decyzja zapada raz, przy zgodzie wszystkich decydentów.
To przesunięcie ma konsekwencje wykraczające poza motywację. Decyzja podjęta z wyprzedzeniem jest mniej podatna na presję relacji i na efekt ostatnich tygodni przed oceną. Łatwiej ją też obronić w sporze o wynagrodzenie i przy analizie luki płacowej, bo kryteria powstały, zanim było wiadomo, kogo dotyczą.
Wymaga to jednak świadomego wyboru. Im precyzyjniej regulamin opisuje zasady, tym wyraźniej premia nabiera charakteru roszczeniowego. Kontrolę nad budżetem zapewnia wtedy nie swoboda przy wypłacie, tylko konstrukcja systemu: próg wyniku firmy uruchamiający pulę, maksymalny poziom wypłaty, reguła uzgadniania z budżetem oraz jasne zasady dla nieobecności i zmian stanowisk w trakcie roku.
…uznaniowość i tak wróci tylnymi drzwiami
Pięć pytań z tego artykułu uwydatnia najsłabsze punkty procesu. Problem często nie leży w pojedynczym elemencie, tylko w przejściach między nimi. Bywa, że cele funkcjonują w jednym pliku, oceny w drugim, a premię wylicza dział płac w arkuszu, do którego menedżerowie dopisują korekty. Każde takie przejście to punkt podatny na uznaniowość.
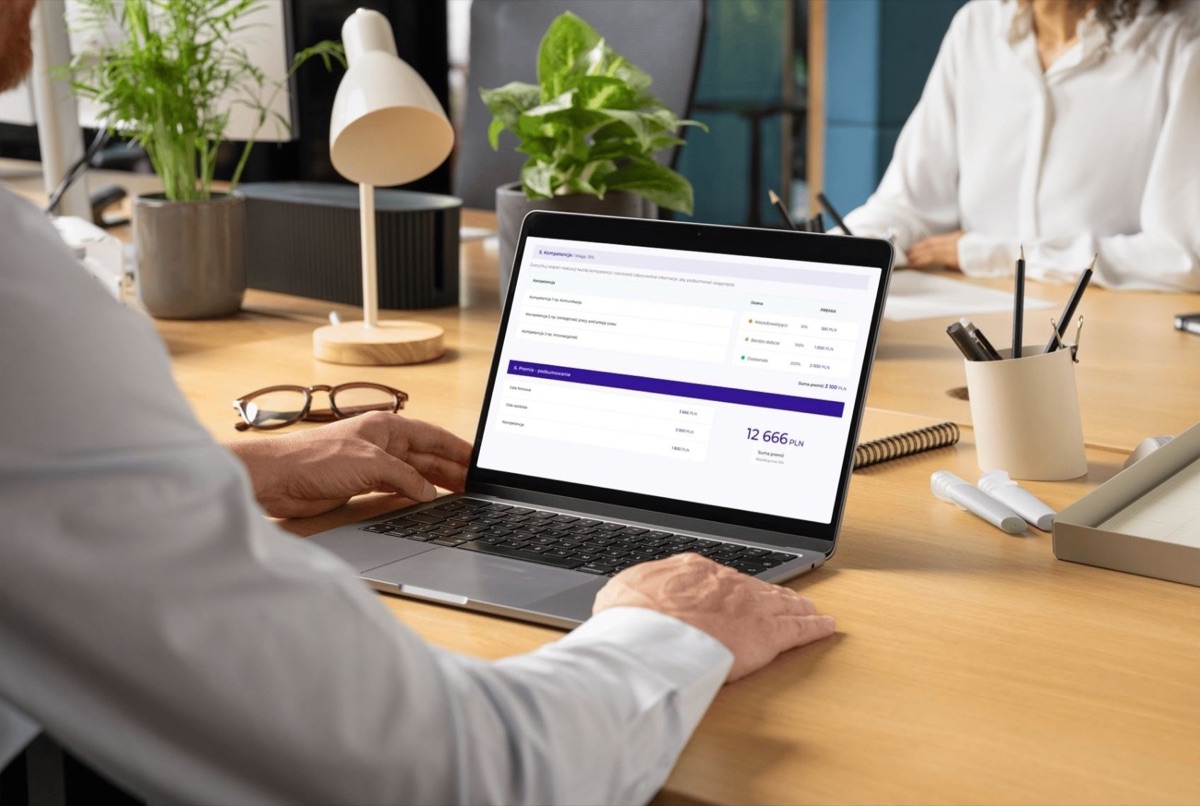
Ciągłość procesu zapewnia wspólne środowisko dla celów, oceny i rozliczenia. W module KOR (Kompleksowa Ocena Rozwojowa) platformy HRcode wagi i reguły dla celów firmowych, zespołowych i indywidualnych definiujesz raz, a raport końcowy zawiera wyliczenie premii wraz z uzasadnieniem.
Nie chodzi więc o to, czy w premii jest miejsce na osąd, tylko o to, kiedy z niego korzystasz. Najlepsze decyzje premiowe zapadają w styczniu. W grudniu wystarczy tylko je przeliczyć.
*Artykuł sponsorowany